Artykuł sponsorowany
Jak roszczenie po wypadku przechodzi od zgłoszenia do odwołania
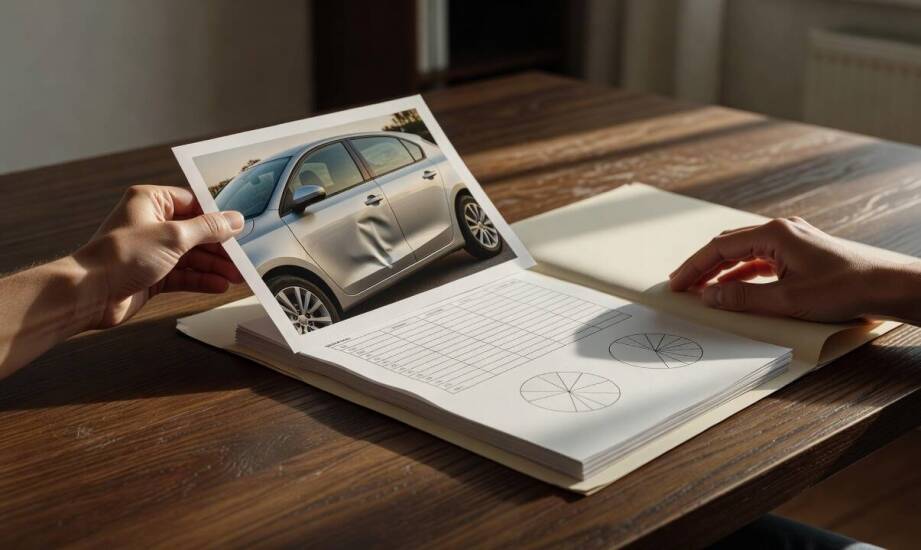
Zgłoszenie zdarzenia drogowego na infolinii lub przez internetowy formularz towarzystwa ubezpieczeniowego wydaje się formalnością zamykającą nerwowy etap po kolizji. Poszkodowany przesyła podstawowe dane, otrzymuje numer rejestracyjny sprawy i nierzadko zakłada, że pozostaje mu tylko czekać na szybki przelew środków. W rzeczywistości to właśnie w tym momencie wewnętrzna machina analityczna zakładu ubezpieczeń dopiero rozpoczyna pracę. Akta sprawy zaczynają się zapełniać, a każda przekazana informacja przechodzi przez wieloetapowy proces weryfikacji faktograficznej. Zrozumienie mechanizmów oceny roszczenia pozwala lepiej przygotować się na ewentualne wezwania do uzupełnienia braków formalnych i uniknąć wielotygodniowych przestojów w procedurze likwidacyjnej.
Od zgłoszenia do ubezpieczyciela po szczegółową analizę akt szkody
Proces likwidacji uszczerbku zaczyna się od skompletowania pakietu bazowych dokumentów, które natychmiast trafiają do cyfrowych akt szkody. Należą do nich przede wszystkim wspólne oświadczenie o zdarzeniu drogowym, dowód rejestracyjny uszkodzonego pojazdu, precyzyjna dokumentacja fotograficzna z miejsca kolizji oraz dane kontaktowe bezpośrednich świadków zdarzenia. Jeśli na miejscu interweniowały służby państwowe, do zbioru obligatoryjnie dołącza się notatkę policyjną lub jej oficjalną sygnaturę ułatwiającą identyfikację sprawcy. Likwidator przypisany do danej sprawy systematyzuje te materiały, aby ustalić bezsporny zakres odpowiedzialności cywilnej oraz wyliczyć wstępną wysokość należnych świadczeń.
Kolejnym kluczowym krokiem jest zestawienie relacji uczestników z obiektywnymi dowodami materialnymi. Pracownicy zakładu ubezpieczeń rygorystycznie konfrontują słowny opis wypadku z uszkodzeniami widocznymi na zdjęciach oraz z wnioskami płynącymi z dokumentacji medycznej. Analitycy szukają najdrobniejszych niespójności pomiędzy deklarowanym mechanizmem urazu a rzeczywistą historią leczenia zawartą w kartach informacyjnych ze szpitalnego oddziału ratunkowego. Gdy pojawiają się jakiekolwiek wątpliwości interpretacyjne, standardowa procedura ulega natychmiastowemu zawieszeniu.
Instytucja finansowa wysyła wówczas formalne wezwanie do dostarczenia dodatkowych wyjaśnień, szczegółowych wyników badań obrazowych, historii chorób współistniejących lub imiennych rachunków za prywatne wizyty u specjalistów. Taka wymiana korespondencji nierzadko wydłuża ustawowy, 30-dniowy termin przewidziany przez przepisy na wypłatę bezspornej części roszczenia. Prawidłowe zabezpieczenie dowodów już na miejscu zdarzenia drogowego znacząco przyspiesza ten etap weryfikacji.
Decyzja częściowa i tryb reklamacyjny w sporze o pełną wypłatę
Po zakończeniu wstępnej analizy materiału dowodowego poszkodowany bardzo często otrzymuje tak zwaną decyzję częściową. Dokument ten oficjalnie uznaje roszczenie co do zasady odpowiedzialności ubezpieczyciela, ale przyznana kwota nie pokrywa całości faktycznie poniesionych strat. Zaniżenie wartości rekompensaty dotyczy zazwyczaj pominięcia długoterminowych kosztów leczenia specjalistycznego, wydatków na codzienne dojazdy do placówek medycznych, wyceny prywatnej rehabilitacji neurologicznej czy utraconych zarobków za cały okres zwolnienia lekarskiego. Rozpoznanie braków i błędów w wycenie wymaga dokładnego porównania przesłanego kosztorysu z przedłożonymi wcześniej rachunkami oraz niezależnymi opiniami lekarskimi.
W sytuacji braku zgody na zaproponowaną kwotę poszkodowany inicjuje oficjalny tryb reklamacyjny, potocznie określany w przestrzeni publicznej mianem odwołania. Pismo kierowane do podmiotu ubezpieczeniowego musi obligatoryjnie zawierać nadany numer szkody, dokładne oznaczenie zaskarżanej decyzji oraz precyzyjne uzasadnienie żądań oparte na twardych faktach. Skuteczna reklamacja opiera się na logicznym wykazaniu błędów w wyliczeniach analityków, a nie na emocjonalnych argumentach czy subiektywnym poczuciu krzywdy. Zgodnie z obowiązującymi regulacjami prawnymi, ubezpieczyciel ma 30 dni na formalne rozpatrzenie wniesionej reklamacji. W sprawach o wyjątkowo skomplikowanym charakterze, wymagających powołania dodatkowych biegłych, termin ten ulega prawnie usankcjonowanemu wydłużeniu.
Podmiot założony pierwotnie jako Manufaktura, a obecnie funkcjonujący na rynku pod główną marką Grupa Prawno-Medyczna Paktus, zajmuje się merytoryczną analizą dokumentacji w postępowaniach powypadkowych. Praktyka firmy obejmuje weryfikację decyzji ubezpieczeniowych oraz audyt kosztorysów w sprawach dotyczących zdarzeń komunikacyjnych. Rzetelna pomoc w uzyskaniu odszkodowania we Wrocławiu i regionie opiera się na skrupulatnym zestawieniu medycznej historii leczenia z argumentacją odmowną zakładu ubezpieczeń, co stanowi merytoryczną podstawę do formułowania pism reklamacyjnych.
Ostateczny kształt wypłaconego świadczenia majątkowego zależy od zachowania ścisłej spójności całego zgromadzonego materiału dowodowego. Terminowa reakcja na wszelkie wezwania do uzupełnienia braków formalnych zapobiega sztucznemu wydłużaniu urzędowej procedury likwidacyjnej przez analityków. Konsekwentne monitorowanie akt sprawy pozwala poszkodowanemu płynnie przejść od pierwotnego zgłoszenia, poprzez ewentualne spory kompetencyjne, aż do całkowitego wyczerpania trybu reklamacyjnego lub skierowania sprawy na tory postępowania cywilnego.
Kategorie artykułów
Polecane artykuły
Jak montaż nowoczesnych systemów filtracyjnych wpływa na bezpieczeństwo pracy?
Dlaczego zaszywarka w linii big-bagów decyduje o jakości zamknięcia opakowania
Jakie są efekty dogoterapii u dzieci z różnymi rozwojowymi wyzwaniami?